Superintendente de Pensiones defiende medidas ante millonarias pérdidas del fondo E
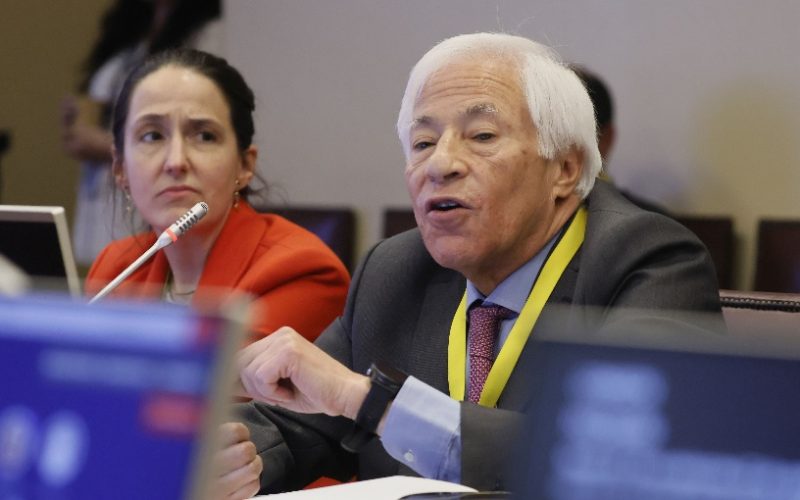
El superintendente de Pensiones, Joaquín Cortez, afirmó que tomó medidas tras asumir el cargo en abril pasado al advertir los riesgos que estaban tomando las AFP con las inversiones en renta fija en Estados Unidos y que derivaron en la pérdida de US$7.700 millones del multifondo E. "Si no hubiéramos actuado en abril, el impacto de septiembre habría sido bastante mayor", dijo.
El superintendente señaló a El Mercurio que "las decisiones de inversión son de las administradoras y no me corresponde evaluar la actuación de cada una de ellas. Que una visión sobre las tasas resulte acertada o no es parte de la gestión de fondos de largo plazo. De hecho, durante 2024 y 2025 estas posiciones contribuyeron positivamente a la rentabilidad".
"Lo que sí me corresponde mirar es el nivel de riesgo. Cuando llegué a la superintendencia me informaron que la exposición a estos instrumentos había crecido con fuerza y seguía aumentando. A nuestro juicio, era una exposición inconveniente", añadió.
"El problema no era el tipo de inversión, sino su tamaño en relación con el perfil de fondos como el E, que están pensados, en teoría, para ser los más conservadores. La normativa vigente limitaba la exposición nominal neta y no el riesgo efectivo, y ese vacío había que cerrarlo. Y eso fue lo que concretamos", agregó.
También se le requirió si la superintendencia actuó demasiado tarde para limitar esos riesgos, a lo cual contestó que "no me corresponde calificar la actuación de la superintendencia antes de asumir el cargo. Sí puedo referirme a lo hecho durante mi dirección".
"Cuando asumí, en abril (en reemplazo de Osvaldo Macías), observamos que las posiciones seguían creciendo, y a los pocos días aprobamos una modificación del Régimen de Inversión. Primero, detuvimos de inmediato cualquier aumento de estas posiciones", explicó.
"Segundo, fijamos por primera vez un límite máximo de riesgo, tanto de mercado como de liquidez", agregó.
"Tercero, establecimos un calendario de ajuste: la mitad de los excesos debía eliminarse a fines de agosto, y el total en noviembre. Ese calendario hizo una gran diferencia", afirmó.
"El alza más fuerte de las tasas en Estados Unidos ocurrió en septiembre, cuando el bono a 10 años subió 54 puntos base. Para entonces, la mitad de los excesos ya se había reducido. Si no hubiéramos actuado en abril, el impacto de septiembre habría sido bastante mayor", advirtió.
"Cabe reconocer que la superintendencia ya advirtió este riesgo a las AFP en 2024, y en enero de 2025 exigió a sus directorios modificar las políticas de inversión para gestionar el riesgo de derivados según el perfil de cada multifondo y contar con un programa para estas operaciones", mencionó.
"Finalmente (quiero) destacar que el nuevo Régimen de Inversión para los Fondos Generacionales publicado por la superintendencia y visado por el Ministerio de Hacienda desincentiva fuertemente el uso de derivados de tasas de interés, por lo que esta situación no debiera presentarse a futuro", cerró Cortez.
PURANOTICIA